Anhang A: Basics aus der Mathematik
A.1 Funktionen
Eine Funktion \(f\) ist eine Vorschrift, die jedem Element einer Menge \(D\) genau ein Element der Menge \(W\) zuordnet. Die Menge \(D\) heißt Definitionsbereich, die Menge \(W\) Wertebereich:
\(x\) heißt unabhängige Variable oder Argument. Eine Funktion wird auch Abbildung genannt. Die Menge aller Punkte \(G:=\lbrace(x,f(x)) | x \in D\rbrace\) der Funktion (A.1) heißt Graph der Funktion. Ein Beispiel für eine Funktion ist
Das Argument \(x\) ist anschaulich gesehen ein Platzhalter und ist beliebig durch einen anderen Buchstaben austauschbar. Durch
ist dieselbe Funktion wie in (A.2) definiert.
In der Schule schreibt man statt \(f(x)\) häufig einfach \(y\). Wenn klar ist, welches in der Vorschrift die unabhängige Variable ist, so ist das ok:
Aber was ist, wenn die Vorschrift \(y=a\cdot b^2\) gegeben ist. Man kann so nicht erkennen, ob \(a\), \(b\) oder sogar beide als Argumente dienen sollen. Möglicherweise ist \(a\) ein Parameter, der einen festen Wert hat, und \(b\) das Argument oder umgekehrt. Daher wird das Argument in der Vorschrift mit angegeben:
Ist nun \(a=1\), so haben wie dieselbe Vorschrift wie in (A.3).
Nun gibt es einige Konventionen, die aber nicht strikt eingehalten werden. So weiß man im Allgemeinen, dass bei \(y=mx+b\) eine Geradengleichung gemeint ist, mit dem Argument \(x\), der Steigung \(m\) und dem Abzissenwert \(b\). Meistens ist, wenn nicht anders angegeben \(x\) die unabhängige Variable. In der Physik gibt es häufig Funktionen, in denen \(t\) als Argument auftritt. In den meisten Fällen ist damit die Zeit gemeint. Bildet man die Ableitung einer Funktion, so ist mit der Schreibweise \(y'\) die Ableitung nach dem (einzigen) Argument gemeint, dies ist meistens \(x\). Insbesondere beschreibt \(f'(x)\) die Ableitung der Funktion \(f\) nach \(x\). Will man dies besonders hervorheben so schreibt man \(\frac{d}{dx} f(x)\). In der Physik wird häufig die Ableitung nach der Zeit, die sogenannte Zeitableitung, mit einem Punkt dargestellt:
A.1.1 Folgen
Ist der Definitionsbereich einer Abbildung , so nennt man die Abbildung eine Folge und schreibt
oder kurz \((a_n)_{n \in \mathbb{N}}\). In der Modellierung werden für diskrete Modell häufig Folgen mit \((x_n)\) oder \((y_n)\) bezeichnet. Der Index n bezeichnet dann einen Zeitschritt. Man bestimmt dann den Wert zu einem Zeitpunkt n+1 aus dem Wert zum Zeitpunkt n mit einer Funktion f:
Hierbei wird dann der Anfangswert \(x_0\) vorgegeben. Das Modell kann man genauso durch
beschreiben. Auch hier wird der nachfolgende Wert aus dem vorhergehenden mittels f bestimmt.
A.2 Potenzfunktion
Funktionen der Form
heißen Potenzfunktionen, wobei hier im Gegensatz zu Polynomen auch negative und reelle Exponenten zugelassen sind. Kann man natürliche Systeme mit einer Funktion entsprechend Gleichung A.4 beschreiben, so sagt man, dass sie dem Potenzgesetz (Englisch: power law) folgen. In doppelt logarithmischer Darstellung (siehe Abschnitt A.4.4) werden Potenzgesetze durch eine Gerade dargestellt.
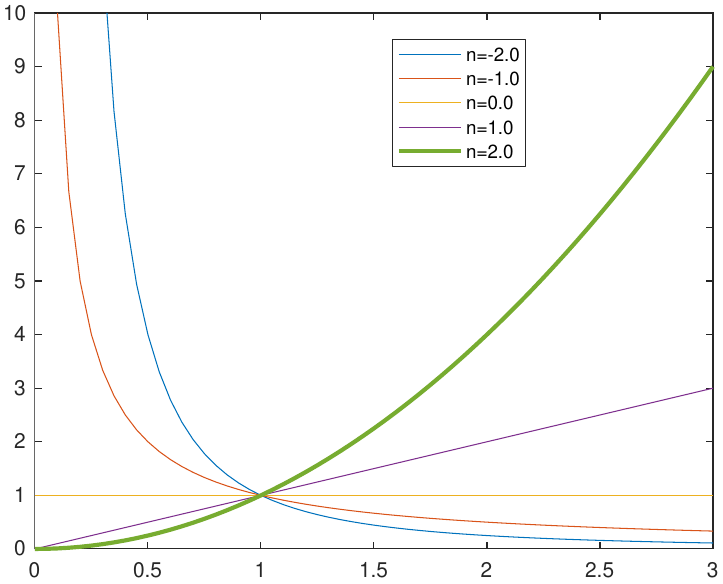
Es fällt auf, dass nur positive Argumente \(x\) dargestellt sind. Das kommt daher, dass allgemeine reelle Potenzen nur für positive Basen im Reellen existieren, z.B. ist
nur für nicht negative \(x\) im Reellen definiert.
A.3 Polynome
Abbildungen der Form \(p(x) = a_m \cdot x^m+ \cdots + a_1 \cdot x + a_0\) , \(m \in \mathbb{N}\) heißen Polynome. Berühmtestes Beispiel ist die Normalparabel \(p(x)=x^2\) mit \(m=2\), \(a_2=1\) und \(a_1=a_0=0\).
A.3.1 Quadratische Gleichungen
Eine Gleichung der Form
nennt man quadratische Gleichung. Es wird der Wert \(x\) gesucht, für den das Polynom den Wert Null annimmt. Die quadratische Gleichung hat die Lösungen
Diese Lösungen müssen im Reellen nicht existieren, sie können komplex sein (Abschnitt A.8).
Eine quadratische Gleichung kann auch mal anders aussehen, z.B.
A.4 Exponentialfunktion und Logarithmus
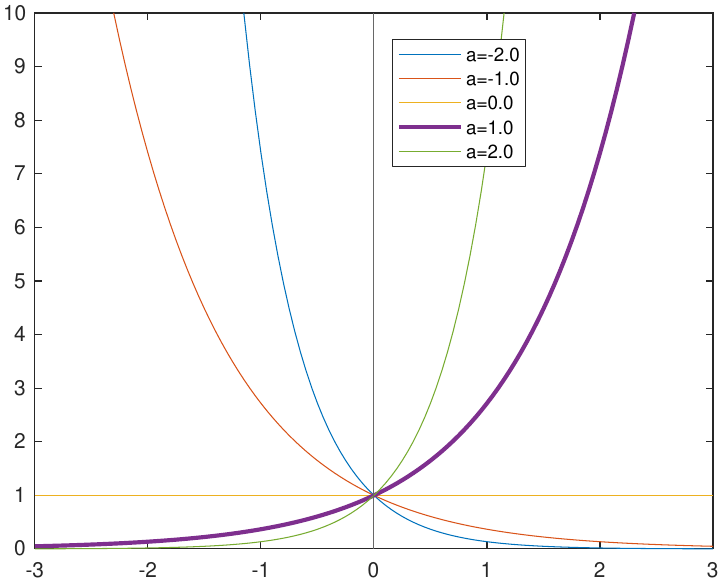
Die Exponentialfunktion begegnet uns nahezu überall. Meistens tritt sie in der mathematischen Modellierung als Funktion der Zeit bei der Beschreibung von Wachstums- \((a >0)\) und Zerfallsprozessen \((a <0)\) auf:
Die Exponentialfunktion wird entweder als Potenz von e (Eulerzahl) geschrieben oder mit \(\exp\) bezeichnet:
Sie ist die einzige Funktion, die mit ihrer Ableitung übereinstimmt: \(\frac{d}{dx}e^x=e^x\). Sie erfüllt als einzige das Additionstheorem \(e^{a+b}=e^a\cdot e^b\). Die Exponentialfunktion im reellen ist monoton steigend, erst flach, dann immer steiler. Eine wachsende Exponentialfunktion wächst letztlich stets schneller als jede Potenzfunktion \(x^n\). Das ist schwer zu glauben, wenn man etwa \(1.1^x\) und \(x^{10}\) für kleine und mittlere Werte \(x\) vergleicht. Und doch überholt der erste Ausdruck den zweiten irgendwann!
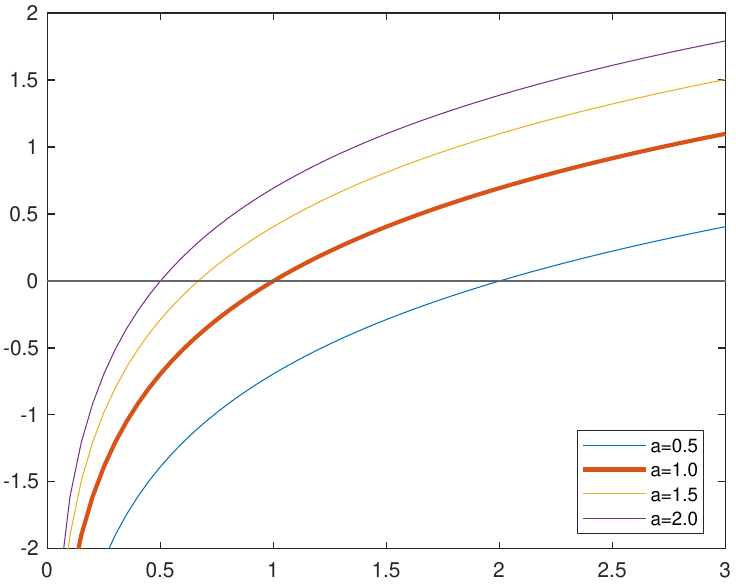
Die Umkehrfunktion der Exponentialfunktion ist der natürliche Logarithmus, der Logarithmus zur Basis e. Der natürliche Logarithmus wird mit \(\log\) oder \(\ln\) bezeichnet: \(\log \equiv \ln \equiv \log_e\). Es ist manchmal etwas verwirrend, da sich die Notationen von Lehrbuch zu Lehrbuch unterscheiden. In einigen Büchern ist mit log der dekadische Logarithmus und mit ln der natürliche gemeint. In anderen wird der natürliche mit log und der dekadische mit \(log_{10}\) bezeichnet. Das ist aber meistens vorher definiert worden. In vielen Programmiersprachen berechnet log den natürlichen Logarithmus und log10 den dekadischen. Im folgenden wird der natürliche Logarithmus mit \(\ln\) bezeichnet, der dekadische mit \(\log_{10}\) und ein Logarithmus zu einer beliebigen Basis mit \(\log\).
Der Logarithmus ist nur für positive Zahlen definiert. Logarithmen zu verschiedenen Basen b unterscheiden sich nur durch einen Faktor:
Manchmal wird statt \(\log_b y\) auch \(^b\log y\) geschrieben.
Der dekadische Logarithmus \(\log_{10}\), also der Logarithmus zur Basis 10, ist um den Faktor \(\ln 10= 2.3026\cdots\) kleiner als der natürliche Logarithmus.
Einige Rechenregeln
Überraschend ist die Behauptung: “Alle Exponentialfunktionen sehen gleich aus”. Wenn man bei einer Exponentialfunktion die Basis ändert, oder einen Vorfaktor anbringt oder einen Faktor in den Exponenten schreibt, oder alles zugleich tut, so ändert das nichts Wesentliches am Graphen der Funktion. Alle diese Modifikationen kann man durch Skalierung der Achsen auffangen (A.7).
Die Faktoren dürfen nicht 0 sein und die Basis muss positiv sein. Bei \(a<0\) wird vertikal gespiegelt, bei \(c <0\) oder \(0<b<1\) wird horizontal gespiegelt. Sogar eine Verschiebung entlang der x-Achse ist nichts als eine vertikale Stauchung bzw. Streckung:
Gleichung A.7 zeigt, dass man mit einer anderen Basis keine anderen Graphen erzeugen kann. Deshalb wählt man die bequemste Basis, und das ist meistens e wegen \(\frac{d}{dx}e^x=e^x\). Bei anderen Basen entsteht beim Differenzieren ein Faktor \(\neq 1\). Ein Basiswechsel ist sehr einfach:
A.4.1 Beispiel pH-Wert
Der pH-Wert ist ein Maß für den sauren oder basischen Charakter einer wässrigen Lösung. Er ist definiert als negativer dekadischer Logarithmus der Wasserstoffionen-Aktivität. Bei verdünnten Lösungen ist der pH-Wert in etwa der negative dekadische Logarithmus des Zahlenwertes der Stoffmengenkonzentration c der \(H_3O^+\)-Ionen in Mol pro Liter
Die Division durch \(c^o\) ist formal notwendig, da das Argument des Logarithmus dimensionslos sein muss. Auch der pH-Wert ist eine dimensionslose Größe.
A.4.2 Beispiel Radiokarbonmethode
Die Radiokarbonmethode oder auch Radiokarbondatierung oder kurz \(^{14}C\)-Methode ist ein Verfahren zur Bestimmung des Alters von totem organischen Material. Das Kohlenstoffisotop \(^{14}C\) wird in der oberen Atmosphäre (ATM) ständig neu gebildet und in organisches Material (OM) eingebunden. Es zerfällt mit Halbwertszeit von ca. \(T_H=5730\) Jahren zu \(^{14}N\). Das Verhältnis \(V_{OM}\) von \(^{14}C\) zu \(^{12}C\) in totem organischen Material nimmt also mit der Zeit ab. Für das Verhältnis gilt
wobei \(\lambda\) die Zerfallsrate in 1/Jahr (oder kurz 1 per annum, 1/a) ist, \(V_{ATM}\) das Verhältnis in der Atmosphäre und t die verstrichene Zeit seit “Einbau” des Kohlenstoffs in das organische Material. Die Zerfallsrate kann aus der Halbwertszeit berechnet werden. Setzt man für das atmosphärische Verhältnis 1 an, so muss nach der Halbwertszeit per Definition der Wert auf 1/2 gesunken sein:
Für die Zerfallsrate gilt also
A.4.3 Einfach-logarithmische Darstellung
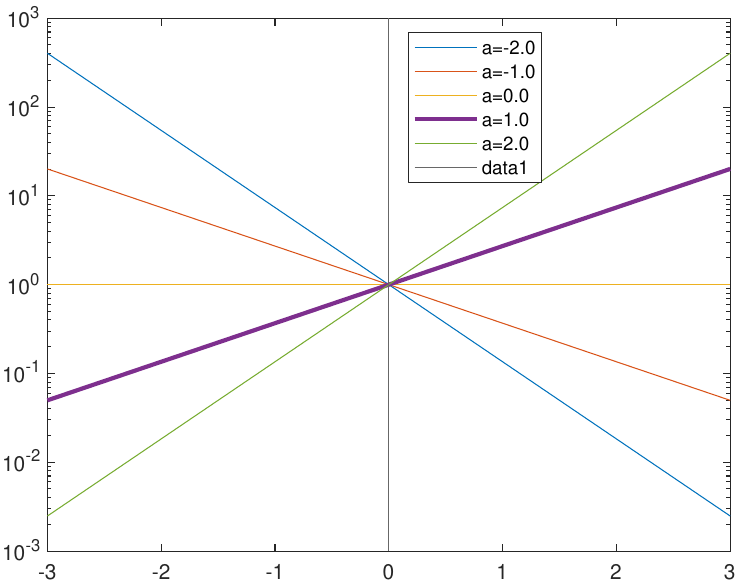
Das “Problem”, dass Exponentialfunktionen schnell viele Größenordnungen überspannen und sich “linear” nicht gut darstellen lassen, kann man durch logarithmische Darstellung überwinden. Logarithmiert wird nur der Funktionswert und nicht das Argument, weshalb man von “einfach-logarithmischer” Darstellung spricht. Durch diese Koordinatentransformation entsteht aus Gleichung A.6 eine Geradengleichung A.9
In der zweiten Gleichung sind die Logarithmen durch Großbuchstaben ersetzt, um die Form der Geradengleichung hervorzuheben. Die Steigung der Geraden ist der Faktor a, der y-Achsenabschnitt ist B. Zum Vergleich sollte man noch einmal die doppelt logarithmische Darstellung der Potenzfunktionen in (A.10) ansehen.
A.4.4 Doppelt-logarithmische Darstellung
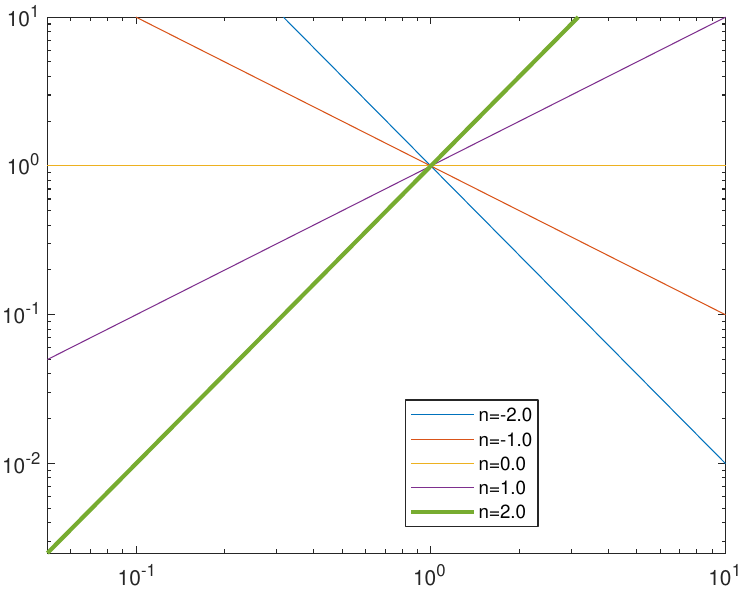
In der “doppelt-logarithmischen” Darstellung erscheinen alle Potenzfunktionen als Gerade mit der Steigung n:
Hier stehen in der zweiten Zeile von (A.10) die Großbuchstaben für die Logarithmen. So erkennt man die Geradengleichung mit der Steigung n und dem y-Achsenabschnitt C. Zum Vergleich siehe noch einmal die einfach logarithmische Darstellung in (A.9).
A.5 Einheiten sicher umrechnen
Der korrekte Umgang mit Einheiten ist unbedingt erforderlich, wenn nicht nur qualitative Aussagen sondern auch quantitative Angaben benötigt werden. Dies erscheint zunächst einfacher als es in Wirklichkeit ist:
Die NASA-Sonde Mars Climate Orbiter (MCO) ging 1999 aufgrund eines Einheitenfehlers im Navigationssystem verloren. “Während die NASA den Impuls p im Internationalen Einheitensystem (SI) mit der metrischen Einheit Ns berechnet hatte, wurde die Navigationssoftware des MCO vom Hersteller Lockheed Martin im imperialen System mit der Impulseinheit lbfs ausgelegt, die um den Faktor 4.45 geringere Werte liefert.”2
Beim Bau der Hochrheinbrücke zwischen Deutschland und der Schweiz (2003-2004) wurde der unterschiedliche Höhenbezug von 27 cm zwar berücksichtigt (Deutschland: Meter über NN, Schweiz: Meter über RPN), durch einen Vorzeichenfehler wurde allerdings ein Höhenunterschied von 54 cm gebaut. 3
Neben der korrekten Wahl der Einheit ist auch die korrekte Umrechnung entscheidend. Um Einheiten sicher umzurechnen und die Rechnung rückverfolgbar zu machen, sollte folgendes befolgt werden:
IMMER schriftlich arbeiten
viele Zwischenschritte aufschreiben
alte Einheit in der Formel durch neue ersetzen, z.B. 1 g C durch \(\frac{1}{12}\) mol C
geschickt mit 1 multiplizieren, z.B. mit \(\frac{1\;h}{3600\;s}\)
Exponentialschreibweise für Zehnerpotenzen verwenden, z.B. \(1 \,mg = 10^{-3}\,g\)
Einheiten und Zehnerpotenzen kürzen
Zahlenwerte erst ganz zum Schluss verrechnen und runden
A.5.1 Ein nicht ganz ernst gemeintes Beispiel
Wie schnell ist ein Auto, das 60 km/h fährt, in Ångström pro Tag?
Ångström ist eine nicht mehr zulässige, aber immer noch gebräuchliche Längeneinheit: 1 Å=\(10^{-10}m\).
A.5.2 Ein Beispiel aus dem Alltag der Umweltwissenschaften
Wie viel Gramm \(CO_2\) sind in einem Kubikmeter Luft mit einem \(CO_2\)-Gehalt von 400 ppm?
Hierzu muss zunächst die Einheit ppm (parts per million) geklärt werden. Da es sich um den \(CO_2\) Gehalt in Luft handelt, bezieht sich ppm auf ein Gas. Wenn nichts weiter angeben ist, nehmen wir Normalbedingungen an, so dass 1 Mol Luft ein Volumen von \(22.4 L = 22.4 \cdot 10^{-3} m^3\) annimmt. Der Wert 400 ppm bedeuten hier also \(400\, Mol\, CO_2\) auf \(10^6\, Mol \,Luft\). Die Umrechnung von Mol \(CO_2\) auf Gramm \(CO_2\) ergibt sich aus dem Molekulargewicht von \(CO_2\):
Durch erweitern mit \(44 g\, CO_2/Mol CO_2\) erhält man
Kürzen von Mol \(CO_2\) ergibt
Umrechnung von Mol Luft in \(m^3\) ergibt
Sortieren und Kürzen ergibt
Hat man nun keinen Taschenrechner zur Hand geht es überschlägig weiter, falls dies ausreicht
Somit enthält ein Kubikmeter Luft mit einem \(CO_2\)-Gehalt von 400 ppm in etwa \(0.8 \, g\,CO_2\).
A.6 Periodische Funktionen – Winkelfunktionen
Eine Funktion heißt periodisch mit der Periodenlänge p, wenn für alle \(x\in D\) \(f(x+p)=f(x)\) gilt. Beispiele für periodische Funktionen sind die Winkelfunktionen (trigonometrische Funktionen) Sinus und Kosinus.
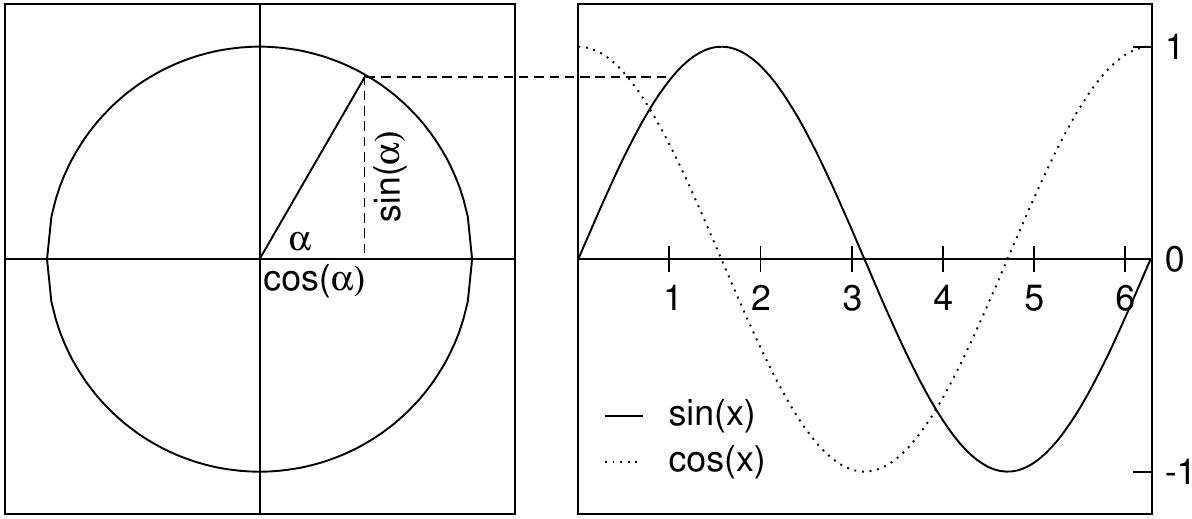
Betrachtet man im Einheitskreis das in Abbildung A.5 dargestellte Dreieck, so ist die Länge der Hypotenuse 1. Der resultierende Abschnitt auf der x-Achse ist also der Kosinus des Winkels \(\alpha\), der Abschnitt auf der y-Achse ist der Sinus.
Die Steigung der Geraden beträgt \(\frac{\sin(\alpha)}{\cos(\alpha)} = \tan(\alpha)\).
Das Argument der Winkelfunktionen kann sowohl in Grad als auch in Bogenmaß (Radiant) angegeben werden. Ein Vollkreis von \(360\,°\) entspricht dabei \(2\,\pi\,rad\).
Wichtige Werte der Sinus- und Kosinusfunktion:
Eigenschaften der Sinus- und Kosinusfunktion:
Bemerkung: Berechnet man Sinus und Kosinus mit dem Taschenrechner, so muss man aufpassen, dass die Einstellung stimmt. Ist der Taschenrechner auf Gradmaß (DEG) eingestellt, muss man den Winkel in Grad eingeben, steht er auf Bogenmaß (RAD) so muss er in Bogenmaß angegeben werden.
A.6.1 Additionstheoreme
Für Sinus und Kosinus gelten folgende Additionstheoreme
A.7 Monod-Funktion
Wir betrachten die Funktion
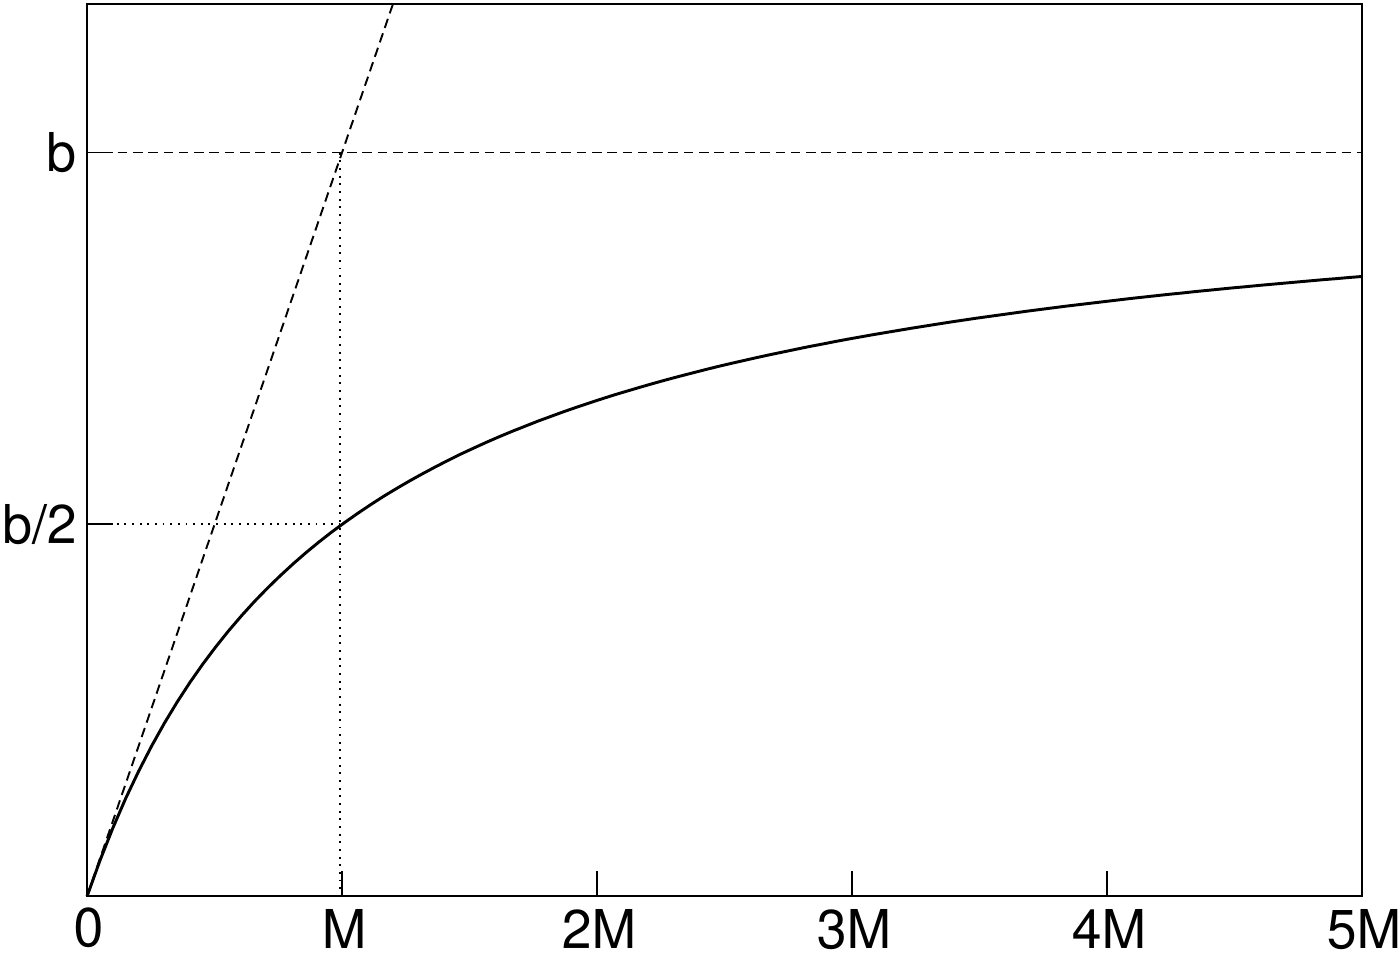
Diese Funktion wird auch Monod-Funktion, Michaelis-Menten-Kinetik oder in der Ökologie auch Holling Typ II genannt und in vielen Modellen verwendet, z.B.
Algenwachstum als Funktion der Nährstoffkonzentration (Monod-Modell)
Alkoholabbau als Funktion der Blutalkoholkonzentration
Aktenbearbeitung als Funktion der Aktenmenge
Eigenschaften der Monod-Funktion:
f geht für \(B\rightarrow \infty\) gegen b
nimmt bei M die Hälfte des Maximalwerts an (f(M)=b/2). \(M\) heißt deshalb auch Halbsättigungskonstante
die Tangente im Ursprung schneidet den Grenzwert \(b\) bei \(M\)
die Annäherung an den Grenzwert ist sehr langsam
A.8 Komplexe Zahlen
Die Gleichung
hat im reellen Zahlenraum keine Lösung. Mit
wird eine “imaginäre Zahl” Zahl definiert, für die \(i^2=-1\) gilt. Eine komplexe Zahl ist durch
gegeben, wobei \(a\) und \(b\) reelle Zahlen sind. \(a\) heißt Realteil und \(b\) Imaginärteil von z. Es gelten die üblichen Rechenregeln. Seien \(z=a+ib\) und \(y= c+id\), dann ist
A.8.1 Komplexe Exponentialfunktion
Lässt man bei der Exponentialfunktion komplexe Zahlen als Argumente zu, so wird sie noch interessanter. Entlang der imaginären Achse ist die Exponentialfunktion periodisch und erzeugt die Sinus- und Cosinus-Funktion (A.12).
Setzt man in der Eulerschen Formel \(x=\pi\), so ergibt sich eine erstaunliche Beziehung, in der die wichtigsten mathematischen Zahlen 1, e, \(\pi\) und die imaginäre Einheit i verknüpft sind: \(e^{i\;\pi }=-1\).
A.9 Modulo-Funktion
Modulo bestimmt zu dem natürlichen Zahlenpaar (a,n) den Rest der ganzzahligen Division a durch n:
Hierbei ist \([\cdot ]\) die sogenannte Gauß-Klammer, sie bestimmt den ganzzahligen Anteil der Division \(\frac{a}{n}\).
Es gibt Erweiterungen der Modulo-Funktion auf negative Zahlen. Die Implementierung ist in verschiedenen Programmiersprachen nicht einheitlich!
A.10 Differentialrechnung (Ableitungen)
Es sei eine Funktion \(f(x)\) gegeben. Die Ableitung der Funktion \(f\) an einer beliebigen Stelle gibt die Steigung der Funktion an dieser Stelle an. Die Ableitung wird mit \(f'\) bezeichnet, wenn klar ist, wonach abgeleitet wird (hier nach x). Wird nach der Zeit abgeleitet, wird anstelle \(f'\) auch häufig \(\dot f\) geschrieben. Will man deutlich machen, wonach abgeleitet wird, schreibt man anstelle von f’(x)
Hängt eine Funktion von mehreren Variablen ab, z.B. \(f(x,y)\), und leitet man nur nach einer ab, z.B. \(y\), so handelt es sich um eine partielle Ableitung
Achtung: es handelt sich hier um “runde” d’s!
Zu den Voraussetzungen für die Differenzierbarkeit sei auf die einschlägige Literatur verwiesen.
Es gelten folgende Regeln:
Seien \(f, g\) in \(t_0\) differenzierbar, dann gilt:
Die Summe \(f + g\colon t \mapsto f(t) + g(t)\) ist in \(t_0\) differenzierbar:
\([f + g]'(t_0) = f'(t_0) + g'(t_0)\)
Für \(c \in \mathbb{R}\) ist \(cf\colon t \mapsto cf(t)\) in \(t_0\) differenzierbar:
\([cf]^\prime(t_0) = cf^\prime(t_0)\)
Das Produkt \(f \cdot g\colon t \mapsto f(t) \cdot g(t)\) ist in \(t_0\) differenzierbar:
\([f \cdot g]'(t_0) = f'(t_0)\cdot g(t_0) + f(t_0)\cdot g'(t_0)\qquad\) Produktregel
Der Quotient \(\frac{f}{g}\colon t \mapsto \frac{f(t)}{g(t)}\) ist in \(t_0\) mit \(g(t_0)\ne0\) differenzierbar:
\(\left [ \frac{\displaystyle f}{\displaystyle g} \right ] '(t_0) =\frac{\displaystyle f'(t_0)\cdot g(t_0) - f(t_0)\cdot g'(t_0)}{\displaystyle g(t_0)^2}\qquad\)Quotientenregel
Ableitungen einiger wichtiger Funktionen:
A.10.1 Kettenregel
Aus der Schule ist bekannt
Was bedeutet dies nun? f und g sind Funktionen, wobei \(f(g(x))\) die Hintereinanderausführung der Funktionen \(f\) und \(g\) bedeutet. Die Funktion \(f\) wird hierbei auch äußere Funktion und \(g\) innere Funktion genannt.
Das heißt, dass die unabhängige Variable \(x\) zuerst mittels der Funktion \(g\) abgebildet wird und das Ergebnis dann mittels \(f\) abgebildet wird. Die Kettenregel gibt nun an, wie die Ableitung der verketteten Funktion \(f\circ g\) zu bilden ist:
Der erste Term auf der rechten Seite heißt äußere Ableitung, der zweite Term auf der rechten Seite innere Ableitung. Setzt man nun y=g(x), so sieht das Ganze schon einfacher aus:
In der Modellierung ist wird die unabhängige Variable häufig mit \(t\) für die Zeit und die innere Funktion mit \(x\) bezeichnet:
Für die Ableitung gilt dann
A.11 Integralrechnung
Mit der Integralrechnung ist es u.a. möglich, Flächeninhalte krummlinig begrenzter Flächenstücke zu bestimmen. (Abbildung A.6).
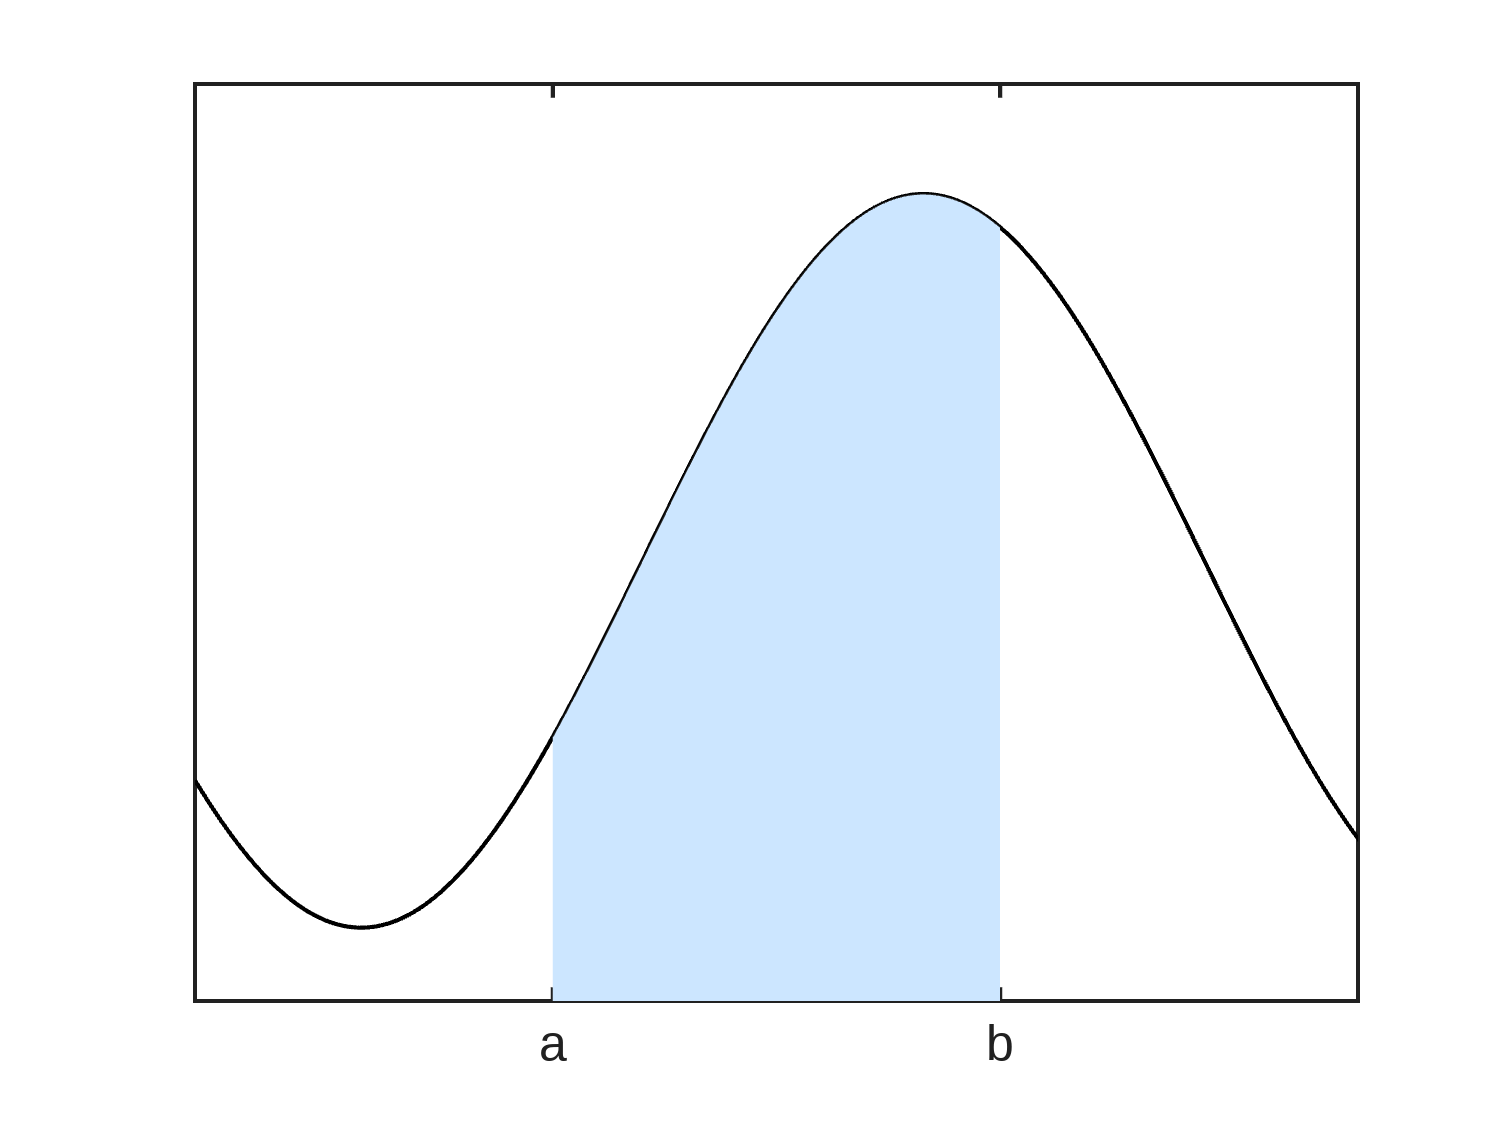
Es sei \(f\) eine stetige Funktion, die vorerst einmal überall größer null ist. Um den Flächeninhalt der Fläche unterhalb der Funktion auf dem Intervall [a,b] zu bestimmen, wird eine Funktion \(F\) bestimmt, deren Ableitung gerade \(f\) ist: \(F' = f\). Die Funktion \(F\) heißt dann Stammfunktion von \(f\) und der Flächeninhalt ist durch
gegeben. Hierbei fällt auf, dass sich der Flächeninhalt nur aus dem Anfangs- und Endwert von \(F\) auf dem Intervall \([a,b]\) ergibt. Man schreibt:
Der Hauptsatz der Differential- und Integralrechnung besagt also unter anderem: Ist \(f\) eine auf dem Intervall \([a,b]\) stetige Funktion und ist \(F\) eine Stammfunktion von \(f\) (d.h. \(F'=f\)), so gilt
\(\int \limits_a^bf(x)\,\mathrm dx\) ist das bestimmte Integral von f auf dem Intervall \([a,b]\). Das bestimmte Integral ist also eine Zahl. Im zweidimensionalen Koordinatensystem gibt diese Zahl eben die Fläche an, die zwischen dem Graphen der Funktion, der x-Achse und den begrenzenden Parallelen zur y-Achse liegt (das Intervall [a,b]). Ist die Funktion nun nicht mehr überall positiv, so zählen Flächenstücke unterhalb der x-Achse negativ. Ist f eine Funktion, so heißt eine Funktion F eine Stammfunktion von f, wenn die Ableitung von F gleich f ist: \(F' = f\). Die Integration ist also in gewisser Weise die Umkehrung der Differentiation. Die Stammfunktion ist nicht eindeutig:
Ist \(F\) eine Stammfunktion von \(f\), so gilt dies auch für \(F+C\), \(C\in \mathbb{R}\), d.h. es gibt eine ganze Schar von Stammfunktionen,die sich nur durch eine Konstante, die beim Ableiten wegfällt, unterscheiden.
Das unbestimmte Integral einer Funktion ordnet dieser Funktion eine Menge von Funktionen zu, die sogenannten Stammfunktionen. Diese zeichnen sich dadurch aus, dass ihre ersten Ableitungen mit der Funktion f, die integriert wurde, übereinstimmen. Das unbestimmte Integral wird \(\int \limits f(x)\,\mathrm dx\) geschrieben, und es gilt
Es ist nicht unbedingt möglich, eine Stammfunktion explizit anzugeben. Für viele Funktionen gibt es aber Tabellen bzw. ist die Berechnung mit z.B. Maple möglich.
A.11.1 Integrale (Stammfunktionen) einiger wichtiger Funktionen
A.11.2 Rechenregeln
Seien \(f,g\) auf \([a,b]\) integrierbare Funktionen und \(c\in \mathbb{R}\), so gilt
\(\int \limits_a^b f(x)+g(x)\,\mathrm dx = \int \limits_a^b f(x) \,\mathrm dx + \int \limits_a^b g(x) \,\mathrm dx\)
\(\int \limits_a^b c\cdot f(x)\,\mathrm dx = c \cdot \int \limits_a^b f(x) \,\mathrm dx\)
\(\int \limits_a^b f(x)\,\mathrm dx = - \int \limits_b^a f(x) \,\mathrm dx\)
A.11.3 Beispiel: Flächeninhalt unter der Normalparabel
Bestimmung des Flächeninhalts unter der Normalparabel \(f(x)=x^2\) auf dem Intervall [-2,2]. Da die Normalparabel überall nicht-negative Werte hat, ergibt sich der Flächeninhalt durch
A.11.4 Beispiel: Flächeninhalts “unter” dem Sinus
Bestimmung des Flächeninhalts “unter” dem Sinus auf dem Intervall \([0, 2\pi]\).
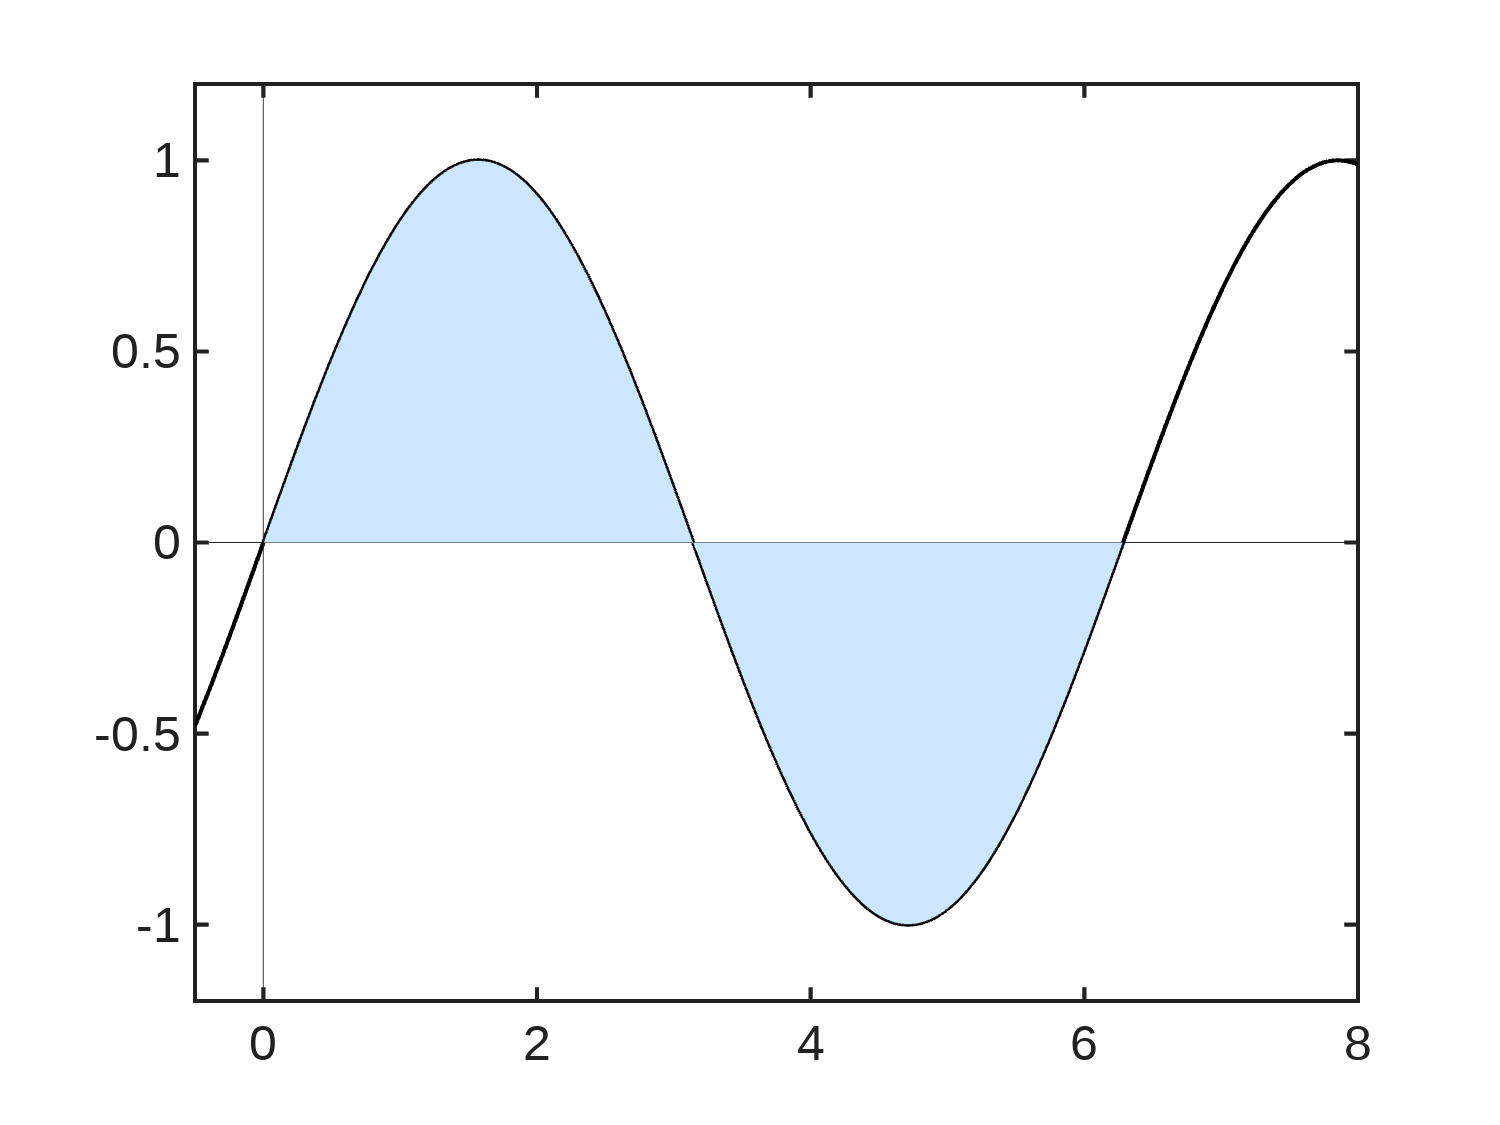
Der zu bestimmende Flächeninhalt sei die graue Fläche in Abbildung A.7. Hier muss nun berücksichtigt werden, dass der Sinus auch negative Werte annimmt. Bestimmt man zuerst naiv einfach das bestimmte Integral so erhält man folgendes Ergebnis:
Berücksichtigt man, dass beim Integrieren Flächen unterhalb der x-Achse negativ gezählt werden, so ergibt sich die Fläche zu:
A.11.5 Herleitung der Flächenberechnung
Die Approximation des Flächeninhalts unter einer Funktion \(f\) ist in Abbildung A.8 dargestellt. Es werden Stützstellen verwendet und die entstehenden einzelnen Rechtecke addiert.
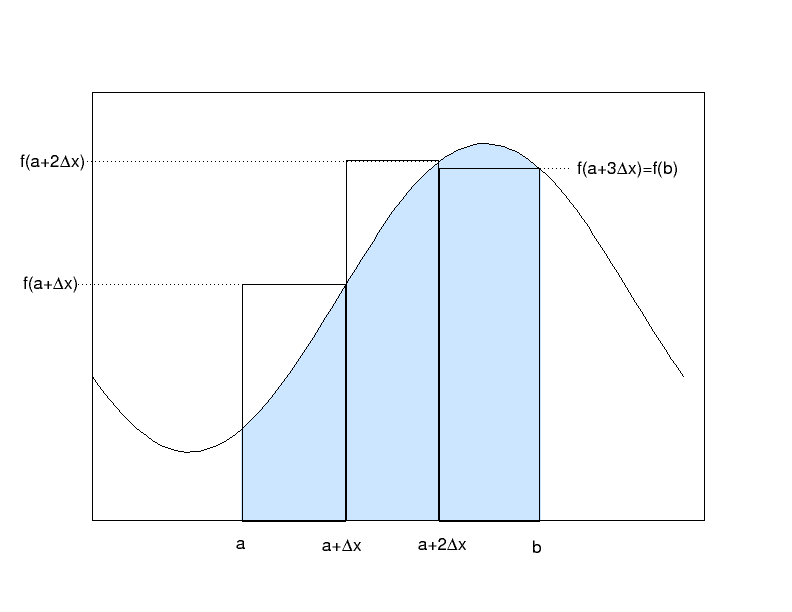
Nimmt man vereinfachend an, dass alle Streifen gleich breit sind, so gilt für die Streifenbreite
wobei \(n\) die Anzahl der Streifen ist. Wird die Streifenbreite immer weiter reduziert, nähert sich der berechnete Wert immer mehr der tatsächlichen Fläche. Die approximierte Fläche beträgt bei n Streifen der Breite \(\Delta x=\frac{b-a}{n}\)
Nun sieht man auch, woher die Schreibweise \(\int\) kommt. Sie leitet sich von \(\sum\) ab. Das \(\Delta x\) geht beim Grenzübergang \(n \rightarrow\infty\) in dx über.
Dass diese Überlegung mit der Berechnung des Integrals über ihre Stammfunktion konsistent ist, können wir hier nicht allgemein zeigen, sondern nur an einem Beispiel verifizieren. Wir wissen bereits, dass
ist. Nun wollen wir dieses Ergebnis durch die Streifenmethode approximieren. Die Fläche bei \(n\) Streifen ist durch
wobei \(\Delta x = \frac{b-0}{n}=\frac{b}{n}\) gilt. Für die Summe auf der rechten Seite gibt es einen geschlossenen Ausdruck nämlich \(\sum\limits_{k=1}^{n} k^2=\frac{1}{6}\cdot n\cdot (n+1)\cdot(2n+1)\). Damit ist
Somit liefert diese Überlegung dasselbe Ergebnis.
A.11.6 Substitutionsregel
Aus der Schule ist bekannt
Was bedeutet dies nun? Die Substitutionsregel ist ein Hilfsmittel um komplizierte Funktionen in einfachere zu überführen, die sich dann leichter integrieren lassen. Diese Überführung heißt auch Substitution. Im obigen Beispiel wird \(\varphi(x)\) durch \(y\) substituiert, also \(y =\varphi(x)\) gesetzt. Letztlich ist die Substitutionsregel nichts anderes als die Kettenregel: Ist \(F\) eine Stammfunktion von \(f\), so gilt
Es gilt aber für die Verknüpfung der Funktionen \(F \circ \varphi\) auch
Die Ableitung von \(F(\varphi(x))\) ist nach der Kettenregel
somit gilt
Häufig findet man auch andere Notationen, z.B.
Streng genommen darf das so nicht, da Integrationsgrenze und unabhängige Variable verschiedene Bezeichner brauchen (hier heißen beide t), aber in der Praxis kommt es öfter mal vor.
A.11.7 Einfaches Beispiel zur Substitution
A.11.8 Beispiel zur Substitution, bei dem die Ableitung \(\varphi'(x)\) nicht erkennbar ist
Meistens ist ein Problem nicht so schön, dass die Ableitung \(\varphi'(x)\) explizit vorliegt. Dann muss man ein wenig tricksen:
Es gilt \(\frac{d\varphi(x)}{dx} = 3\) also \(dx = \frac{1}{3} {d\varphi(x)}\). Einsetzen ergibt
Man rechne das Ergebnis durch ausmultiplizieren des Integranden nach!
A.11.9 Partielle Integration
Die partielle Integration ergibt sich direkt aus der Produktregel für Ableitungen. Aus der Schule ist bekannt
Integration auf beiden Seiten ergibt
damit gilt
durch Umstellen ergibt sich die Regel zur partiellen Integration
Für das bestimmte Integral gilt dasselbe. Die Grenzen bleiben erhalten.
A.11.10 Beispiel zur partiellen Integration
A.12 Taylorpolynom
Mithilfe der sogenannten Taylorpolynome \(p_n\) kann man Funktionen unter bestimmten Voraussetzungen4 in der Umgebung einer Stelle \(t\) approximieren. Sei y eine reellwertige Funktion von \(t\), die mindestens \((n+1)\)-mal stetig differenzierbar ist, dann heißt
Taylorpolynom von \(y\). Man sagt, man hat die Funktion \(y\) an der Stelle \(t\) bis zum n-ten Glied entwickelt (\(y^{(n)}\) stehe hier für die n-te Ableitung) entwickelt. \(R_{n+1}(t)\) ist das Restglied, dass heißt der Fehler, den man macht, wenn man nach \(n\) Schritten abbricht. Sind alle höheren Ableitungen null (alle höher als \(n\)), so ist der Fehler natürlich auch null. Ansonsten ist der Fehler proportional zu \(\Delta t^{n+1}\). Das bedeutet, je höher man entwickelt, desto kleiner wird der Fehler. Und je weniger man sich von Entwicklungspunkt \(t\) entfernt, umso kleiner bleibt der Fehler. Das Restglied (nach Lagrange) hat die Form
Kompakter ausgedrückt lautet das Taylorpolynom
wobei \(y^{(k)}\) die k-te Ableitung bezeichnet und \(k!\) die Fakultät: \(k!= 1\cdot 2 \cdot \ldots \cdot k\). Wird anstelle der exakten Lösung \(y(t)\) das Taylorpolynom n-ten Grades \(p_n\) betrachtet, so ist der Abbruchfehler in jedem Schritt proportional zu \(\Delta t^{n+1}\). \(R_n\) heißt Restglied. Die Approximation bis zum ersten Glied ist dann wieder die lineare Approximation, wie sie uns schon beim Euler-Verfahren begegnet ist:
A.12.1 Beispiel: Taylorentwicklung von \(y(t)= e^{r\cdot t}\)
Die Entwicklung an \(t=0\) ergibt
A.13 Nullstellenbestimmung mit dem Newton-Verfahren
Die näherungsweise Bestimmung der Nullstelle einer Funktion geht mit dem Newton-Verfahren. Die grundlegende Idee dieses Verfahrens ist, die Funktion an einem Startwert durch ihre Tangente zu ersetzen und deren Nullstelle zu bestimmen. Die so ermittelte Nullstelle (der Tangente) dient als neuer Startwert usw. Diese Iteration erfolgt, bis eine gewünschte Genauigkeit erreicht ist. Man gibt also einen Startstelle \(x_0\) und eine Genauigkeit \(G>0\) vor und berechnet
bis \(|x_n|<G\) gilt.
Man kann natürlich auch die Lösung zu \(ax^2+bx +c=0\), \(a\ne 0\) bestimmen, sie lautet: \[ x_{1,2} = -\frac{b}{2a} \pm \frac{\sqrt{b^2-4ac}}{2a} \] Die Lösungsformeln ergeben sich durch quadratische Ergänzung.↩︎
Quelle: https://de.wikipedia.org/wiki/Mars_Climate_Orbiter↩︎
Quelle: https://de.wikipedia.org/wiki/Hochrheinbrücke↩︎
Die Funktion muss oft genug stetig differenzierbar sein.↩︎